
I fallimenti bancari tendono ad arrivare a ondate e ora stiamo vivendo almeno una mini-onda.
Le banche falliscono per tre motivi fondamentali: 1. Trasformazione del credito: deterioramento dell'affidabilità creditizia dei mutuatari, solitamente dovuto a uno shock economico avverso ( ad esempio , un crollo del mercato immobiliare). 2. Trasformazione delle scadenze: indebitamento a breve termine, concessione di prestiti a lungo termine e conseguente crollo dei tassi di interesse. 3. Trasformazione della liquidità combinata con uno shock di liquidità esogeno, come nel caso Diamond-Dybvig, in cui le esigenze specifiche di liquidità dei depositanti portano a prelievi superiori alle attività liquide e quindi innescano vendite forzate di attività illiquide.
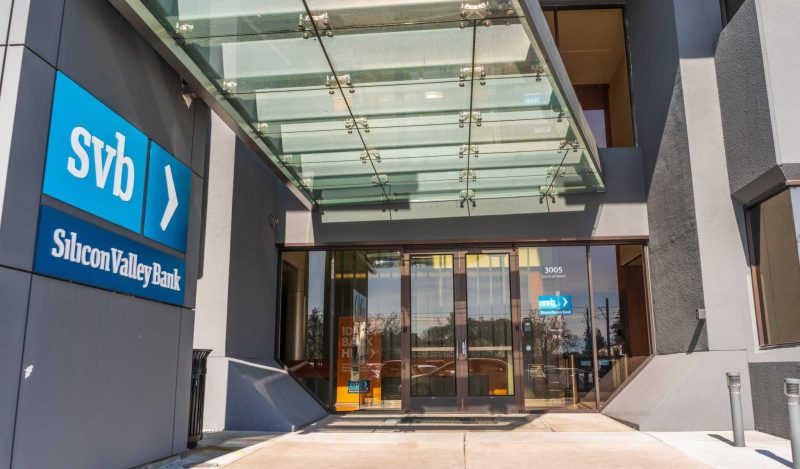
I due fallimenti più notevoli del tardo Silicon Valley Bank e Silvergate sono rispettivamente esempi di 2 e 3.
Per certi aspetti, SVB è il più sbalorditivo. Non perché una banca sia fallita alla vecchia maniera, ma perché è stata finanziata principalmente dai depositi di presunti sofisticati finanziari, ea causa della disgustosa risposta politica del Tesoro e della Fed.
SVB ha incassato una gran quantità di denaro, soprattutto negli ultimi due anni. Il cashcade era così immenso che SVB non riusciva a trovare abbastanza attività bancarie tradizionali (prestiti) per assorbirlo, quindi acquistarono molti buoni del tesoro. E titoli del Tesoro di lunga durata per l'avvio.
E poi Powell e la Fed hanno applicato lo stivale, alzando i tassi. Le obbligazioni sono crollate nell'ultimo anno, trascinando con sé il bilancio della SVB.
Ancora una volta, una vecchia storia. E difficilmente un presagio di rischio sistemico, a meno che tali sconsiderati disallineamenti di maturità non siano sistemici.
SVB era il banchiere delle stelle della Silicon Valley, in particolare VC e aziende tecnologiche. Queste aziende sono quelle che hanno depositato somme immense in cambio di un misero ritorno. Caso in questione, Roku, ha messo quasi $ 500 milioni - sì, hai letto bene, 9 cifre guidate con un 5 - in SVB !!!
Voglio dire: che eff? Il tesoriere era un cretino? Perché chi, se non un idiota, potrebbe tenere così tanto in contanti in un unico istituto? (Roku afferma che i suoi dispositivi "rendono la tua casa più intelligente". Forse avrebbero dovuto assumere un tesoriere e un CFO più intelligenti o sostituirli con uno dei suoi dispositivi). Diavolo, perché un'azienda detiene così tanto in contanti?
Alcuni di questi presunti padroni dell'universo (come Palantir) hanno visto la scritta sul muro e hanno strappato i loro depositi: i depositi sono diminuiti di un quarto solo venerdì, suggellando il destino della banca. Coloro che sono stati lenti a correre hanno urlato al cielo durante il fine settimana che se non ci fosse stato un piano di salvataggio ci sarebbe stato un olocausto nel settore tecnologico.
Anche se il rischio sistemico derivante dal fallimento di SVB è nullo (o, se non lo è, allora ogni banca è di importanza sistemica), il Dipartimento del Tesoro e la Fed hanno risposto a queste proteste e hanno garantito tutti i depositi , nonostante il limite formale di assicurazione dei depositi della FDIC sia di 250,000 dollari. Sapete, lo 05% del deposito di Roku.
Quando si valuta questo, non si può ignorare la realtà che il Partito Democratico è completamente legato alla Silicon Valley. Questo è al di là dello scandalo.
Occupare la Silicon Valley, chiunque?
Il segretario al Tesoro Janet Yellen ha insultato la nostra intelligenza assicurandoci che questo non è un piano di salvataggio. Beh, non è un salvataggio dei contribuenti, in senso stretto, perché il Tesoro non sta fornendo il backstop. Invece, viene finanziato da una "valutazione speciale" sulle banche solvibili. Che sono di proprietà e finanziati da persone che pagano anche le tasse. E una tale "valutazione" è una tassa in tutto tranne che nel nome, perché è un contributo di soggetti privati costretti dal governo.
Le implicazioni politiche di ciò sono disastrose. L'intero problema con tali salvataggi è l'azzardo morale. Che cosa impedisce alle banche di impegnarsi in un comportamento così sconsiderato come ha fatto SVB se possono ottenere finanziamenti apparentemente illimitati da coloro che sanno che saranno salvate se le cose andranno a rotoli?
E il fallimento normativo qui dimostra che la regolamentazione bancaria - nonostante le presunte "riforme" di Frankendodd - non può nemmeno catturare o limitare la più vecchia strategia di scommessa sulla banca del libro. Il free banking - nessuna assicurazione sui depositi, nessun salvataggio dei depositanti - non potrebbe fare di peggio, e probabilmente farebbe meglio.
No, il fallimento di SVB non è lo scandalo qui. Lo scandalo è la risposta politica ad esso. Questo rivela ancora una volta quanto sia catturato il governo. Questa volta non da Wall Street, ma da società tecnologiche e oligarchi che sono attualmente la principale fonte di finanziamento politico democratico.
Un paio di settimane fa la storia di Silvergate sembrava succosa, ma SVB l'ha messa in ombra. Anche Silvergate è cresciuto notevolmente, ma grazie alle criptovalute piuttosto che alla tecnologia SV. È diventato il principale banchiere di molte aziende e imprenditori di criptovalute. Il crollo delle criptovalute non ha colpito direttamente Silvergate, ma ha schiacciato i suoi depositanti, le suddette società e imprenditori crittografici. Hanno ritirato un sacco di fondi e lo ha fatto un disallineamento di liquidità vecchio stile.
Nelle banche tradizionali, i depositi sono "vincolati". Le banche che si affidano ai finanziamenti all'ingrosso ("denaro speculativo") sono più vulnerabili alle corse agli sportelli. Il finanziamento di Silvergate non era costituito da depositi tradizionali vincolati, né era denaro speculativo in senso stretto . Si trattava di denaro che era considerato "cool" finché le criptovalute lo erano, e che è diventato "caldo" quando il mercato delle criptovalute è crollato.
È iniziata una corsa, ma la corsa è stata accelerata da uno shock di liquidità. Storia semplice, davvero.
Il fallimento di Silvergate non è stato uno scandalo. Il fallimento di SVB di per sé non è stato uno scandalo (tranne nella misura in cui i nostri tanto decantati organismi di vigilanza bancaria non sono riusciti a prevenire il tipo di fallimento più banale).
Ancora una volta, lo scandalo è la risposta politicamente contaminata che avrà conseguenze nefaste in futuro, poiché la risposta garantisce virtualmente che ci saranno più SVB in futuro.
Partecipa alla conversazione
Pubblicato sotto a Licenza internazionale Creative Commons Attribution 4.0
Per le ristampe, reimpostare il collegamento canonico all'originale Brownstone Institute Articolo e Autore.